Domain fahrtüchtigkeit.de kaufen?
Wir ziehen mit dem Projekt
fahrtüchtigkeit.de um.
Sind Sie am Kauf der Domain
fahrtüchtigkeit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fahrtüchtigkeit.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
Ähnliche Suchbegriffe für Immobilienfinanzierung
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
Schake Sicherheitsbake, doppelseitig, für Straßenverkehr, rechts-/linksweisendSicherheitsbake, doppelseitig, für Straßenverkehr, rechts-/linksweisend. Anlieferung = montiert. Höhe = 1330 mm. Breite = 320 mm. Tiefe = 60 mm. Gewicht = 5.38 kg. Ausführung = schraffiert. Material = Polyethylen (Niederdruck-PE / HDPE). Farbe = rot, weiß. Produkttyp = Leitbaken. Zolltarifnummer = 39269097. Herkunftsland = DEU. Bruttogewicht = 30.39 kg. Gewicht = 5.38 kg. Doppelseitige Reflexfolie für optimale Sichtbarkeit. Sofort einsatzbereit durch vormontierte Lieferung. Drehverschluss für schnelle und sichere Montage. Stutzen Ø 42 mm für Leuchten- und Fußplattenaufnahme. BASt-zertifiziert - nur in Kombination mit Bodenplatte und Bakenleuchte . Mit dieser Kunststoffbake lassen sich Baustellen, Gefahrenbereiche und temporäre Verkehrsführungen schnell, sicher und gut sichtbar kennzeichnen . Sie unterstützt eine geordnete Verkehrslenkung, erhöht die Sicherheit für Verkehrsteilnehmer und Mitarbeiter und sorgt für eine klare Abgrenzung von Arbeitsbereichen. Dank ihrer robusten, witterungsbeständigen Konstruktion ist sie sowohl für den kurzfristigen als auch für den dauerhaften Einsatz im Straßen- und Baustellenbereich bestens geeignet. Die Bake ist doppelseitig mit rechts- und linksweisender Reflexfolie ausgestatte t und gewährleistet dadurch eine hervorragende Sichtbarkeit bei Tageslicht, in der Dämmerung und bei Dunkelheit. So trägt sie maßgeblich zur Sicherheit von Verkehrsteilnehmern und Mitarbeitern bei. Für eine einfache und sichere Montage verfügt die Kunststoffbake über einen Stutzen mit Ø 42 mm zur Aufnahme einer Fußplatte sowie einer Signalleuchte. Der integrierte Drehverschluss ermöglicht eine schnelle Befestigung und sorgt für einen sicheren Halt im Einsatz. Die Bake wird komplett montiert geliefert und ist dadurch sofort einsatzbereit. Durch ihre vielseitigen Einsatzmöglichkeiten eignet sich die Kunststoffbake ideal für Autobahnen, Bundes- und Landstraßen, kommunale Verkehrsbereiche sowie Baustellen. In Kombination mit Bodenplatte und Bakenleuchte ist sie BASt-zertifiziert und erfüllt damit die Anforderungen für den professionellen Einsatz im Straßenverkehr. Sie vereint hohe Funktionalität, einfache Handhabung und zuverlässige Sicherheit in einer langlebigen Lösung für die Verkehrsabsicherung.124,95 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter


-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
Welche Unterlagen benötigt die Bank für eine Immobilienfinanzierung?
Welche Unterlagen benötigt die Bank für eine Immobilienfinanzierung? Für eine Immobilienfinanzierung benötigt die Bank in der Regel Unterlagen wie Einkommensnachweise, Kontoauszüge, eine Selbstauskunft, eine Schufa-Auskunft sowie den Kaufvertrag oder die Bauunterlagen der Immobilie. Darüber hinaus werden oft auch eine Aufstellung der monatlichen Ausgaben, eine Schätzung des Immobilienwerts und gegebenenfalls weitere Sicherheiten wie Bürgschaften oder Lebensversicherungen verlangt. Es ist wichtig, alle erforderlichen Unterlagen vollständig und korrekt einzureichen, um den Finanzierungsprozess reibungslos und effizient zu gestalten. **
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
Schake Sicherheitsbake, doppelseitig, für Straßenverkehr, rechts-/linksweisendSicherheitsbake, doppelseitig, für Straßenverkehr, rechts-/linksweisend. Anlieferung = montiert. Höhe = 1330 mm. Breite = 320 mm. Tiefe = 60 mm. Gewicht = 5.38 kg. Ausführung = schraffiert. Material = Polyethylen (Niederdruck-PE / HDPE). Farbe = rot, weiß. Produkttyp = Leitbaken. Zolltarifnummer = 39269097. Herkunftsland = DEU. Bruttogewicht = 30.39 kg. Gewicht = 5.38 kg. Doppelseitige Reflexfolie für optimale Sichtbarkeit. Sofort einsatzbereit durch vormontierte Lieferung. Drehverschluss für schnelle und sichere Montage. Stutzen Ø 42 mm für Leuchten- und Fußplattenaufnahme. BASt-zertifiziert - nur in Kombination mit Bodenplatte und Bakenleuchte . Mit dieser Kunststoffbake lassen sich Baustellen, Gefahrenbereiche und temporäre Verkehrsführungen schnell, sicher und gut sichtbar kennzeichnen . Sie unterstützt eine geordnete Verkehrslenkung, erhöht die Sicherheit für Verkehrsteilnehmer und Mitarbeiter und sorgt für eine klare Abgrenzung von Arbeitsbereichen. Dank ihrer robusten, witterungsbeständigen Konstruktion ist sie sowohl für den kurzfristigen als auch für den dauerhaften Einsatz im Straßen- und Baustellenbereich bestens geeignet. Die Bake ist doppelseitig mit rechts- und linksweisender Reflexfolie ausgestatte t und gewährleistet dadurch eine hervorragende Sichtbarkeit bei Tageslicht, in der Dämmerung und bei Dunkelheit. So trägt sie maßgeblich zur Sicherheit von Verkehrsteilnehmern und Mitarbeitern bei. Für eine einfache und sichere Montage verfügt die Kunststoffbake über einen Stutzen mit Ø 42 mm zur Aufnahme einer Fußplatte sowie einer Signalleuchte. Der integrierte Drehverschluss ermöglicht eine schnelle Befestigung und sorgt für einen sicheren Halt im Einsatz. Die Bake wird komplett montiert geliefert und ist dadurch sofort einsatzbereit. Durch ihre vielseitigen Einsatzmöglichkeiten eignet sich die Kunststoffbake ideal für Autobahnen, Bundes- und Landstraßen, kommunale Verkehrsbereiche sowie Baustellen. In Kombination mit Bodenplatte und Bakenleuchte ist sie BASt-zertifiziert und erfüllt damit die Anforderungen für den professionellen Einsatz im Straßenverkehr. Sie vereint hohe Funktionalität, einfache Handhabung und zuverlässige Sicherheit in einer langlebigen Lösung für die Verkehrsabsicherung.124,95 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
Ähnliche Suchbegriffe für Immobilienfinanzierung
-
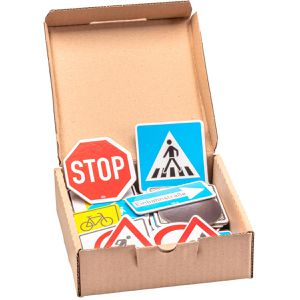
Wissner Lernspielzeug MAG-Pap Verkehrszeichensatz, ab 6 Jahre, 64 magnetische Teile, VerkehrsregelnUmfassender Satz StVO-relevanter Verkehrszeichen zur schulischen Verkehrserziehung Mit 64 magnetischen Verkehrszeichen, gut erkennbar dank jeweils 6 - 8 cm Durchmesser Vermittelt Kindern verkehrsgerechtes, sicheres Verhalten im Straßenverkehr Speziell zur Vorbereitung für die Radfahrprüfung in 3. und 4. Klasse geeignet Jedes Schild ist jeweils mit der entsprechenden Nummer der StVO versehen Gefertigt aus MAG-Pap - recycelte Pappe mit vollflächiger Magnetfolie, wasserdicht und abriebfest Geeignet für Kinder ab 6 Jahren Produktmaße 25 x 19 x 4,5 cm (BxHxT) Merkmale: Altersempfehlung: ab 6 Jahre Lerninhalt: Verkehr sonstiges: Hinweis: Achtung! Nicht für Kinder unter drei Jahren geeignet.30,87 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
-
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
-
Welche Unterlagen benötigt die Bank für eine Immobilienfinanzierung?
Welche Unterlagen benötigt die Bank für eine Immobilienfinanzierung? Für eine Immobilienfinanzierung benötigt die Bank in der Regel Unterlagen wie Einkommensnachweise, Kontoauszüge, eine Selbstauskunft, eine Schufa-Auskunft sowie den Kaufvertrag oder die Bauunterlagen der Immobilie. Darüber hinaus werden oft auch eine Aufstellung der monatlichen Ausgaben, eine Schätzung des Immobilienwerts und gegebenenfalls weitere Sicherheiten wie Bürgschaften oder Lebensversicherungen verlangt. Es ist wichtig, alle erforderlichen Unterlagen vollständig und korrekt einzureichen, um den Finanzierungsprozess reibungslos und effizient zu gestalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.